Rabu, 14 September 2011

Ruang Lingkup perencanaan Tambang


Agar mempermudah pekerjaan perencanaan tambang terbuka, maka masalah ini biasanya dibagi menjadi beberapa tugas sebagai berikut:

1. Penentuan batas dari pit (ultimate pit limit).
Menentukan batas akhir dari kegiatan penambangan (ultimate pit limit) untuk suatu cebakan bijih, berarti menentukan berapa besar cadangan bijih yang akan ditambang (tonase dan kadarnya) yang akan memaksimalkan nilai bersih total dari cebakan bijih tersebut. Dalam penentuan batas dari pit, nilai waktu dan uang belum diperhitungkan. 
2. Perancangan pushback.
Merancang bentuk-bentuk penambangan (minable geometries) untuk menambang habis cadangan bijih tersebut mulai dari titik masuk awal hingga ke batas akhir dari pit. Perancangan dari pushback atau tahap-tahap penambangan ini membagi ultimate pit menjadi unit-unit perencanaan yang lebih kecil dan dan lebih mudah dikelola. Hal ini akan membuat masalah perancangan tambang tiga dimensi yang kompleks menjadi lebih sederhana.
Pada tahap inielemen waktu sudah mulai dimasukkan ke dalam rancangan penambangan karena urut-urutan penambangan (pushback) telah mulai dipertimbangkan. 
3. Penjadwalan produksi.
Menambang bijih dan lapisan penutupnya (waste) diatas kertas. Jenjang demi jenjang mengikuti urutanpushback, dengan menggunakan tabulasi tonase dan kadar untuk untuk tiap pushback yang diperoleh dari tahap 2). Pengaruh dari berbagai kadar batas (cut of grade) dan berbagai tingkat produksi bijih dan waste dievaluasi dengan menggunakan kriteria waktu dari uang, misalnya net present value (NPV). Hasilnya akan dipakai untuk menentukan sasaran jadwal produksi yang akan memberikan tingkatproduksi dan strategi kadar batas yang terbaik. 
4. Perencanaan tambang berdasarkan urutan waktu.
Dengan menggunakan sasaran jadwal produksi yang dihasilkan pada tahap 3), gambar atau peta-peta rencana penambangan dibuat untuk setiap periode waktu (biasanya pertahun). Peta-peta ini menunjukkan dari bagian mana di dalam tambang datangnya bijih dan waste untuk tahun tersebut. Rencana penambangan tahun ini sudah cukup rinci, didalamnya sudah termasuk pula jalan angkut dan ruang kerja alat sedemikian rupa sehingga merupakan bentuk yang dapat ditambang. Peta rencana pembuangan lapisan penutup (waste dump) diuat pula untuk periode waktu yang sama sehingga gambaran keseluruhan dari kegiatan penambangan dapat terlihat. 
5. Pemilihan alat.
Berdasarkan peta-peta rencana penambangan dan penimbunan lapisan penutup dari tahap 4) dapat dibuat profil jalan angkut untuk setiap perioda waktu. Dengan mengukur profil jalan angkut ini, kebutuhan armada alat angkut dan alat muatnya dapat dihitung untuk setiap periode (setiap tahun).
Jumlah alat bor untuk peledakan serta alat-alat bantu lainnya (seperti dozer, grader, dll) dihitung pula. 
6. Perhitungan ongkos-ongkos operasi dan kapital.
Dengan menggunakan tingkat prodeksi untuk peralatan yang dipilih, dapat diitungjumlah gilir kerja (operating shift) yang diperlukan. Akhirnya, ongkos-ongkos operasi kapital dan penggantian alat dapat dihitung.

WAKTU EDAR (CYCLE TIME)
Dalam pemindahan material terjasi kegiatan yang dilakukan berulang denga satu alat atau beberapa alat:
-          Menggali
-          Memuat
-          Memindahkan
-          Memongkar muatan
Waktu siklus/edar atau cycle time adalah waktu yang diperlukan untuk melakukan Satu siklus kegiatan, yang bergantung kepada:
1.       Jenis alat berat yang digunakan
Misalnya:
·                        Dump-truk : Pemuatan – Pengangkutan – Penumpahan – Kembali
·                        Bull-Dozer : Penencapan blade – penggusuran – Pengangkatan Blade – Memutar.
·                        Excavator : Penggalian – Ayun bermuatan – penumpahan Ayun kosong
·                        Dragline : Pelemparan bucket – Pengerukan – Pengangkatan Bucket – Ayunan bermuatan – Penumpahan – Ayun kosong
2.       Jenis kegiatan yang dilakukan
Misalnya : dozer untuk menggusur, memotong, mengepras atau menyuai tinggi
3.       Metoda kerja yang dilakukan
·                        Misalnya: bachoe mengeruk tanah kemudian tanah tersebut dibuang begitu saja, siklusnya akan berbeda kalau backhoe tersebut mengeruk tanah kemudian tanah tersebut dimuat ke atas dumptruck atau ditimbun ke stockpile dan/atau waste-dump.
Unsur siklus kerja:
1.       Waktu muat atau loading time (LT), tergantung pada jenis tanah, ukuran unit pengangkut (blade, bowl, bucket, dst.), metode dalam pemuatan dan efisiensi alat.
2.       Waktu angkut atau hauling time (HT)
3.       Waktu kembali atau return time (RT)
4.       Waktu pembongkaran atau dumping time (DT)
5.       Waktu manuver atau spotting time (ST)
Waktu edar dumptruck :
CT = LT + HT + DT + RT + ST

EFISIENSI ALAT, tergantung pada:
1.       Kemampuan operator pemakai alat,
2.       Pemilihan dan pemeliharaan alat,
3.       Perencanaan dan pengaturan letak alat,
4.       Topografi dan volume pekerjaan,
5.       Kondisi cuaca,
6.       Metode pelaksanaan alat,

Tabel Efisiensi Kerja
Kondisi Operasi ALat
Pemeliharaan Mesin
Baik Sekali
Baik
Sedang
Buruk
Buruk Sekali
Baik Sekali
0,83
0,81
0,76
0,70
0,63
Baik
0,78
0,75
0,71
0,65
0,60
Sedang
0,72
0,69
0,65
0,60
0,54
Buruk
0,63
0,61
0,57
0,52
0,45
Buruk Sekali
0,52
0,50
0,47
0,42
0,32

PRODUKTIFITAS DAN DURASI PEKERJAAN
PRODUKTIFITAS:
Menghitung Jumlah Alat:
1.       Tentukan alat mana yang mempunya produktifitas terbesat.
2.       Asumsikan alat dengan produktifitas tersebut berjumlah satu unit
3.       Hitung jumlah alat jenis lainnya dengan selalu berpatokan pada alat dengan produktivitas terbesar.
4.       Rumus jumlah alat lainnya:

DURASI PEKERJAAN
Durasi
 BULDOZER
Data yang diamati:
Jarak gusur dan kondisi lapangan, jenis, sifat dan volume material yang digusur, waktu edar (CT), dimensi blade, perpindahan transmisi:
Prosedur:
·                        Siapkan alat
·                        Ukur dimensi blade dari bulldozer
·                        Amati jenis material yang digusur
·                        Pada waktu bulldozer bekerja amati waktu edar dan catat hasil pengamatan dalam tabel observasi. Pencatatan dilakukan saat perpindahan gigi maju, mendorong, pindah gigi mundur, dst.
·                        Sewaktu buldozer selesai menggusur, ukur waktu antara titik awal material berada dengan ujung tempat kerja bulldozer.
·                        Hitung produktifitas dan efisiensi alat.

Perhitungan Produksi
Produksi per-siklus:
Q = L x H2 x a
Dimana:
Q = Produksi per siklus (m3)
L = Lebar blade    (m)
H = Tinggi blade (m)
A = Factor Blade

Tabel Faktor Blade
Derajat Pelaksanaan penggusuran
Faktor Blade
Penggusuran ringan
Dapat dilakukan dengan blade penuh tanah lepas: kadar air rendah, tanah berpasir tak dipadatkan, tanah biasa, stockpile
1,1-0,9
Penggusuran Sedang
Tanah lepas, tetapi tidak mungkin digususr dengan blade penuh : tanah bercampur kerikil atau split, pasir, batupecah
0,9-0,7
Penggusuruan agak sulit
Kadar air tinggi dan tanah liat pasir bercampur kerikil, tanah liat yang sangat kering dan tanah asli
0,7-0,6
Penggusuran sulit
Batuan hasil ledakan, batuan berukuran besar
0,6-0,4


Waktu Edar

CT = FT + GCTR + RT + GCTF

Dimana;
CT          = waktu edar      (menit)
FT           = waktu mendorong/maju          (menit)
GCTR     = waktu mengganti gigi mundur                (menit)
RT           = waktu mundur                              (menit)
GCTF     = waktu mengganti gigi maju      (menit) 

Produksi per-jam 
Q  =( Q1/CT ) * 60
Dimana;
Q             = produksi per jam                          (m3/jam)
Q1         = Produksi per siklus                       (m3)
CT           = waktu edar                                     (menit)
60           = konversi jam è menit
E              = Efisiensi kerja

QUALITY CONTROL
Adalah management pengendalian kualitas batubara dari mulai data geology sampai batubara tersebut dikirim kepada end user.

GEOLOGY – MINE PLANNING – PRODUCTION – BARGING – PENGAPALAN
STOCKPILE MANAGEMENT
Adalah management pengelolaan penyimpanan batubara produksi di stockpile yang mempertimbangkan faktor-faktor kualitas maupun karakteristik batubara.
QUALITY CONTROL
Quality Control di suatu perusahaan tambang merupakan tanggung jawab semua bagian dari mulai Geology sampai Shipping. Tanpa keterlibatan semua bagian tersebut, tidak akan pernah tercapai penyelenggaraan pengendalian mutu atau quality control yang baik.

Sumber : Bangferry  www.caritambangbatubara.com

Sabtu, 10 September 2011

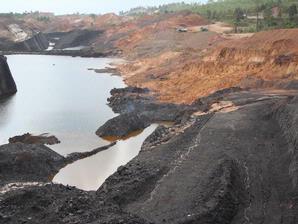
Potret Buruk Pengelolaan Tambang Batubara Di Kalimantan Selatan


Kalimantan Selatan dikenal kaya dengan potensi batubara, nomor 3 di Indonesia setelah Sumatera Selatan dan Kalimantan Timur. Keberadaannya menyebar di seluruh Kabupaten di Kalsel. Pengerukannya ada yang secara legal, dengan menggunakan ijin KK, PKP2B atau KP yang diterbitkan pemerintah daerah. Namun tidak sedikit yang merupakan tambang illegal.

Semuanya menggunakan metode penambangan secara terbuka, yang berbiaya murah  namun memiliki ongkos ekologi yang sangat besar, termasuk dampaknya terhadap masyarakt di sekitar kawasan,lingkungan dan keberlanjutan alam.

Gambaran Umum Kalimantan Selatan

Propinsi Kalimantan Selatan secara geografis, terletak di antara 114 19’ 13” – 116 33’ 28” Bujur Timur dan 1 21’ 49” – 1 10’ 14” Lintang Selatan dan terletak di bagian Selatan Pulau Kalimantan.  Sebelah barat berbatasan dengan propinsi Kalimantan Tengan, sebelah timur dengan Selat Makasar, sebelah selatan dengan Laut Jawa dan sebelah utara dengan Propinsi Kalimantan Timur.  Luas wilayah Propinsi Kalimantan Selatan   adalah 3.778.383,73 hektar atau hanya 6,98 persen dari luas Pulau Kalimantan secara keseluruhan.  Wilayah bagian Barat dan Timur Propinsi Kalimantan Selatan dibagi dua oleh  jajaran Pegunungan Meratus.

Secara administratif  Propinsi Kalimantan Selatan dengan ibukotanya Banjarmasin meliputi 11 Kabupaten dan 2 Kota, yaitu Kabupaten Tanah Laut, Kotabaru, Batola, Banjar, Tapin, Hulu Sungai Selatan, Hulu Sungai Tengah, Hulu Sungai Utara, Tabalong, Balangan dan Tanah Bumbu serta Kota Banjarmasin dan Kota Banjarbaru.

Wilayah Kalimantan selatan banyak dialiri oleh sungai, paling tidak tercatat ada 64 sungai dan anak sungai yang membentuk 15 Sub Daerah Aliran Sungai (DAS).  Sungai besar dan penting di Kalsel antara lain Sungai Barito, Sungai Martapura, Sungai Nagara, Sungai Riam Kanan, Sungai Riam Kiwa, Sungai Balangan, Sungai Batang Alai, Sungai Amandit, Sungai Tapin, Sungai Kurau, Sungai Pelilingkau, Sungai Kintap, Sungai Batu Licin, Sungai Sampanahan dan sebagainya.  Umumnya sungai-sungai tersebut berpangkal pada Pegunungan Meratus dan bermuara di Laut Jawa dan Selat Makasar.  

Diatas kertas menurut catatan Dinas Kehutanan Kalimantan Selatan pada tahun 2007, hutan Kalsel menurut fungsinya seluas 627.872 ha merupakan hutan produksi tetap, seluas 67.902 ha merupakan hutan produksi yang bisa dikonversi, 779.945 ha adalah hutan lindung, 176.615 ha merupakan suaka alam dan hutan wisata dan selebihnya yaitu 212.177 ha adalah hutan produksi terbatas.   Data ini sama dengan yang dikeluarkan BPS Kalsel pada tahun 2003, padahal kerusakan hutan Kalimatan Selatan terus berlangsung, dari data Citra Lansat Dephut luas Areal Berhutan 987.041,14 Ha (2001) dan  935.900,00 (2002) hutan kalsel telah berkurang 51.141 Ha atau setiap harinya kita kehilangan 140 ha luasan hutan atau  141 kali luas lapangan sepak bola. Angka yang sama juga terjadi pada tahun 2003, sehingga estimasi luasan hutan yang tersisa pada tahun 2007 adalah 884.758,86 ha. Nah bagaimana sekarang?


Keadaan Umum Usaha Penambangan Batubara Di Kalsel (Kebijakan Kuras Habis dan Berorientasi Pasar)

Usaha pemanfaatan sumber daya alam batubara di Kalimantan Selatan saat ini secara resmi (legal) dilakukan oleh beberapa perusahaan besar, menengah dan skala kecil (koperasi) serta perorangan. Pengusahaan pertambangan batubara tersebut terdiri dari perusahaan pemegang izin Kontrak Karya (KK), PKP2B (Perjanjian Karya Pengusahaan Pertambangan Batubara) dan perusahaan atau koperasi pemegang izin KP (Kuasa Pertambangan), pengelola pelabuhan, para trader dan eksportir. Selain yang legal  juga banyak terdapat pertambangan batubara illegal yang aktivitasnya sampai saat ini semakin marak dan semakin menambah carut-marutnya pengelolaan sumberdaya alam tambang batubara di Kalsel.  Dan semua aktivitas pertambangan batubara tersebut dilakukan dengan menggunakan Jaringan Advokasi Tambang
http://www.jatam.org Powered by Joomla! Generated: 11 September, 2011, 12:35 metode penambangan secara terbuka (open pit), sehingga tidak memerlukan teknologi yang rumit dan biaya investasi lebih rendah jika dibandingkan dengan pertambangan bawah tanah (under ground).  Hal ini dimungkinkan karena
umumnya keberadaan batubara berada pada lapisan tanah permukaan.

Potensi sumber daya alam berupa tambang batubara yang ada di Kalimantan Selatan cukup besar dengan kualitas yang baik, serta keberadaannya hampir menyebar di seluruh kabupaten (Banjar, Tanah Laut, Kotabaru, Tanah Bumbu, HST, HSU, HSS, Tapin dan Tabalong).  Berdasarkan data dari Indonesian Coal Mining Association tahun  2001 stock cadangan batubara Kalimantan Selatan yang terukur (pasti) adalah 2,428 milyar ton dan yang terindikasi sekitar 4,101 milyar ton.  Sehingga paling tidak sampai saat ini terdapat cadangan batubara yang sudah ditemukan sebesar 6,529 milyar ton.

Sampai tahun 2008 dari data yang berasal dari Dinas Pertambangan produksi Batubara Kalimantan Selatan dari perusahaan pertambangan batubara pemegang PKP2B mencapai 10.997.283,95 ton, sementara dari  di tahun yang sama data produksi batubara dari para pemegang kuasa penambangan mencapai angka 67. 298.358 ton.

Kalau kita lihat betapa semakin tahun semakin besar jumlah batubara yang dieksploitasi dan telah menempatkan Kalsel sebagai daerah terbesar kedua penghasil batubara di Indonesia.  Namun sebagian besar hasil dari eksploitasi tersebut dieksport ke luar negeri dengan tujuan ke beberapa negara maju.  Disisi lainnya Kalsel (bahkan Indonesia secara umum) tidak mampu memenuhi kebutuhan energi rakyatnya.  Terbukti di Kalsel sendiri Pemerintah (dalam hal ini PLN) belum mampu memenuhi kebutuhan energi listrik secara kontinyu, dimana sering sekali terjadi pemadaman listrik secara bergantian.  Memang senyatanya bahwa kebijakan pengelolaan sumber daya alam tambang batubara saat ini sangat berorientasi pada pasar dan bukan pada kebutuhan rakyat. Kebijakan yang berorientasi kepada ”modal” dan mengabaikan hak-hak rakyat dan lingkungan hidup.  

Eksploitasi yang dilakukan sebagian besar tidak memberikan dampak kesejahteraan yang nyata di masyarakat, hal ini dapat terlihat dimana kehidupan masyarakat lokal sekitar tambang tidak mengalami kemajuan yang berarti dan bahkan sebagian besar masih terpinggirkan dalam segala hal baik di biding ekonomi, sosial dan budaya termasuk pendidikan

Narasumber :
Oleh Dwitho Frasetiandy, Manager Kampanye WALHI Kalsel

Selasa, 06 September 2011

SANDUNGAN BATUBARA DI TAHUN 2011

India menembus peringkat kedua konsumen batubara Indonesia. Produksi bakal mencapai diatas 300 juta ton. Tren naik menghadapi banyak batu sandungan.


Direktur PT Bumi Resources Tbk (BUMI) Dileep Srivastava nampak begitu semangat. Lewat pesan singkatnya yang dikirimkan ke Majalah TAMBANG, Minggu, 26 Desember 2010, pria yang baru terbebas dari rokok ini menyatakan prospek batubara bakal makin cerah di 2011. Indikator yang digunakannya ialah sentimen pasar China, setelah Bank Sentral di negara itu menaikkan tingkat suku bunga untuk yang keduakalinya. 

Tak ketinggalan ini mengutip statemen analis PT Bhakti Securities, Edwin Sebayang bahwa Bank Sentral China telah menaikkan suku bunga acuan untuk keduakalinya dalam waktu dua bulan, sebesar 25 basis poin menjadi 5,81%. Pada Sabtu, 25 Desember 2010, Pemerintah Negeri Panda juga telah menaikkan benchmark suku bunga deposito sebesar 25 basis, menjadi 2,75%. Hal ini merupakan langkah Beijing dalam memerangi inflasi yang cenderung terus naik.

Pasar pun merespon cepat kebijakan itu. Pada penutupan perdagangan Rabu, 24 Desember 2010, harga batubara Newcastle Port naik tajam +6,57% (USD 7,69 per MT) menjadi USD 124,75 per MT (Metrik Ton). Menurut Dileep, kondisi ini akan memberikan sentimen positif pada pergerakan emiten batubara. ”Untuk perdagangan Senin, 27 Desember 2010, Edwin Sebayang merekomendasikan buy (beli) untuk saham-saham ITMG, PTBA, ADRO, BUMI, HRUM, dan BORN,” ujar Dileep lagi. 

Meski ulasan Dileep itu terkesan hanya untuk mempercantik wajah BUMI, namun pihak lain yang ditemui Majalah TAMBANG berpendapat sama. Direktur Eksekutif Asosiasi Pertambangan Batubara Indonesia (APBI – ICMA) Supriatna Suhala mengatakan, harga batubara 2011 cenderung akan naik. Situasi dan kondisi yang mendorong ke arah itu diantaranya demand (permintaan, red) yang masih strong (menguat, red) hingga akhir 2010, dan akan berlanjut pada 2011. 

Permintaan Domestik Meningkat 
Menurut Supriatna, trader yang berburu batubara di Indonesia, tidak hanya datang dari Asia. Sejumlah trader dari Eropa juga tak mau kalah. Ditambah lagi permintaan domestik (dalam negeri) juga akan terus meningkat. APBI memperkirakan, pada 2011 kebutuhan batubara domestik akan meningkat 12% menjadi 80 juta ton, dari sebelumnya sekitar 70 juta ton di 2010. ”Pasar domestik akan menyedot 25% dari total produksi batubara setiap tahunnya,” ujarnya saat ditemui pada Kamis, 2 Desember 2010. 

Hal senada diungkapkan Direktur Jenderal (Dirjen) Mineral dan Batubara (Minerba) Kementerian Energi dan Sumber Daya Mineral (ESDM) Bambang Setiawan. ”Peningkatan kebutuhan mineral dan batubara untuk pasar domestik, berpeluang menaikkan harga komoditi,” ulasnya dalam ”Seminar Outlook Energy and Mining 2011” di Jakarta, Kamis, 23 Desember 2010. Dari catatan kebutuhan konsumen, pemerintah menetapkan kebutuhan batubara domestik sebesar 78,97 juta ton di 2011. 

Supriatna pun yakin, ke depan kebutuhan domestik akan batubara bakal terus meningkat signifikan. Terlebih pemerintah telah mengeluarkan Keputusan Presiden (Keppres) Nomor 5 tahun 2006 tentang Bauran Energi Mix Nasional 2025. Dalam Keppres itu disebutkan, peran batubara sebagai sumber energi nasional akan terus ditingkatkan. Kalau sekarang hanya 17,8%, maka 2025 akan menjadi 35%. Selain itu, pertumbuhan ekonomi Indonesia yang mencapai 6,5 – 7% pada 2011 – 2015, akan semakin memperbesar konsumsi batubara nasional. 

Seiring dengan itu, kondisi cuaca ekstrim yang berlangsung sepanjang Semester ke-2 2010, juga diprediksi bakal berlanjut. Curah hujan yang tinggi, akan membuat jadwal produksi perusahaan pertambangan batubara banyak yang terlambat. Perusahaan tambang pun harus mengeluarkan biaya lebih, diantaranya untuk mengeringkan pit dan memaksimalkan produksi di masa kering. ”Demand strong, produksi yang terhambat, dan biaya tambahan, bakal berpengaruh pada harga. Trennya akan naik,” tandas Supriatna. 

Menakar Pasar Global 
Selain permintaan domestik yang meningkat, pada 2011 pasar dunia tetap menjadi penyokong demand dan harga batubara. Situasi ekonomi di beberapa negara maju yang terus membaik, membuka peluang bagi demand batubara. Disamping itu, kata Supriatna, negara-negara berkembang dan Asia saat ini tidak punya banyak pilihan untuk sumber energi, selain batubara dan nuklir. 

Di Eropa dan Amerika Serikat mungkin bisa menggunakan gas, yang biayanya cukup murah karena disalurkan melalui pipa antar negara. Tetapi di negara-negara Asia, harus menggunakan infrastruktur yang mahal jika ingin mengimpor gas. Sehingga untuk negara-negara Asia dan Afrika, pilihan terbaiknya masih batubara. Saat ini saja importir terbesar batubara dunia adalah Asia. Yakni Jepang di peringkat pertama, disusul India yang telah menggeser posisi Korea Selatan (Korsel) di peringkat kedua. 

Perlu dicatat, tambahnya, setiap tahun India semakin lapar saja akan batubara, mencapai 30% dari keseluruhan konsumsi dunia. Kebutuhan negara itu sangat besar akan sumber energi pembangkit listrik, sementara di dalam negerinya sendiri defisit. Bukan tidak mungkin beberapa tahun ke depan, India akan menggeser posisi Jepang sebagai importir terbesar batubara. Menariknya, pilihan India adalah Indonesia, karena spesifikasi yang dibutuhkan sesuai. ”Sehingga saya yakin situasi global akan mendongkrak harga, meski tidak sehebat era 2007,” tandas Supriatna. 

Pendapat berbeda diungkapkan Senior Mining Analyst BNI Securities, Asti Pohan. Menurutnya, memang benar ada sejumlah faktor global yang bakal mempengaruhi pergerakan harga batubara di 2011. Pertama, rendahnya pasokan minyak dan gas alam di sejumlah negara, terutama negara maju. Kondisi ini membuat orang cenderung beralih ke batubara sebagai sumber energi alternatif, sehingga demand meningkat dan harga naik. 

Kedua, adanya bottlenecking (hambatan, red) dalam pasokan batubara, baik dari sisi infrastruktur maupun transportasi, sehingga harga cenderung menguat. Ketiga, proyeksi bahwa Dolar AS masih lemah di 2011, yang mendorong orang menjadikan komoditas sebagai sarana spekulasi, sehingga berpengaruh pada harga. ”Namun jangan salah, saat ini ada tiga hal yang sangat berpengaruh, dan berpotensi menekan demand serta harga komoditi,” ujarnya dalam Seminar ”Outlook Energy and Mining 2011”. 

Pertama, yang terkait dengan isu lingkungan, dimana banyak negara berlomba menggunakan energi yang ramah lingkungan. Untuk ini pilihannya tentu bukan pada batubara. Kedua, pertumbuhan ekonomi yang masih melambat dan ketidakpastian ekonomi dunia, yang dapat membatasi permintaan terhadap komoditas. Ketiga, potensi membanjirnya suplai dunia, karena produsen batubara berspekulasi akan demand yang meningkat di 2011. 

Ketiga faktor tersebut, akan membuat pasokan batubara lebih tinggi dibandingkan permintaannya. Terlebih di AS dan Uni Eropa masih terjadi pelemahan ekonomi. Di China sendiri penggunaan batubara diprediksi tidak banyak bertambah. Situasi ini tentunya akan memperlambat permintaan akan batubara. ”Melambatnya permintaan dapat meningkatkan stockpile batubara dan menahan harga bergerak ke atas,” jelasnya. 

Asti pun memprediksi pada 2011 produksi batubara akan mencapai 7.778 Metrik Ton (MT). Sedangkan penggunaan hanya berada pada angka 7.584 MT. Harga akan bergerak fluktuatif mencapai USD 95/MT pada Kuartal I-2011, dan kembali turun menjadi USD 85/MT pada Kuartal II. Pada Kuartal III diprediksi akan ada kenaikan menjadi USD 90/MT, dan bergerak ke USD 92/MT pada Kuartal IV. Harga rata-rata batubara sepanjang 2011 akan berada di titik USD 90,5/MT dengan grafik ke bawah. 

Produksi Meningkat
Prediksi Asti soal batubara yang akan membanjiri pasar dunia, nampaknya tidak akan banyak meleset. Pasalnya, sejak kuartal terakhir 2010 kalangan produsen batubara utamanya di Tanah Air, hampir semuanya mencanangkan peningkatan produksi untuk 2011. Direktur Eksekutif Asosiasi Pertambangan Batubara Indonesia (APBI – ICMA) Supriatna Suhala memprediksi, produksi batubara Indonesia akan berada di kisaran 300 juta ton pada 2011, dan bukan tidak mungkin dapat menembus 340 juta ton. 

Hal senada diungkapkan Dirjen Minerba Kementerian ESDM, Bambang Setiawan. Ia mengatakan, permintaan dari dua negara yakni China dan India, merupakan kunci peningkatan produksi mineral dan batubara Indonesia. Namun untuk angka produksi 2011, pemerintah menargetkan lebih rendah ketimbang prediksi APBI, yakni 327 juta ton. Sedangkan untuk ekspor batubara 2011 ditargetkan mencapai 248 juta ton, dan 79 juta ton untuk penjualan domestik. 

Meski demikian, Supriatna mengingatkan agar produsen batubara memperhitungkan cuaca ekstrim yang kemungkinan masih berlanjut hingga 2011. Pada Semester II-2010, curah hujan yang tinggi dan cenderung abnormal, sangat menghambat aktivitas produksi batubara. Keuntungan perusahaan tambang batubara pun terjun bebas menjelang penutupan tahun. Bukan tidak mungkin kalangan produsen akan me-review kembali berbagai rencana ekspansi yang telah ditetapkan. 

”Harus ada siasat untuk menghadapi situasi yang tidak menguntungkan itu,” ujarnya. Beberapa antisipasi yang harus dilakukan adalah pertama, menyusun jadwal produksi secara ketat. Perusahaan tambang harus dapat memaksimalkan waktu disaat kering, untuk mengganti kehilangan waktu selama turun hujan dan pit tergenang. Kedua, peralatan seperti pompa untuk dewatering, harus ditambah. Demikian pula dengan alat-alat berat yang digunakan, untuk memaksimalkan kerja disaat kering. 

Batu Sandungan Produksi
Sebenarnya, kata Supriatna, dengan sumber daya yang ada sekarang, Indonesia mampu meningkatkan produksinya hingga 600 juta ton per tahun. Sumber daya manusia yang melimpah, juga menjadi modal yang sangat potensial bagi pengembangan industri batubara nasional. Namun sayangnya, ada sejumlah persoalan yang masih menjadi ”batu sandungan” (kendala), dalam peningkatan kinerja industri pertambangan batubara di Indonesia. 

Batu sandungan yang pertama adalah ketidakharmonisan antara peraturan perundangan-undangan yang terkait. Sedikitnya ada enam regulasi, yang mengatur kegiatan usaha pertambangan, dan basis sektoralnya berbeda. Yaitu Undang-Undang (UU) No.26 Tahun 2007 tentang Tata Ruang, UU No.32 Tahun 2009 tentang Lingkungan Hidup, UU No.41 Tahun 1999 tentang Kehutanan, dan UU No.4 Tahun 2009 tentang Pertambangan Minerba. Antara keempat UU ini dalam pelaksanaannya sering bertabrakan. 

Di lingkup Kementerian ESDM, juga ada dua Peraturan Menteri (Permen) yang mengatur tentang bisnis batubara. Pertama Permen ESDM No.17 Tahun 2010 tentang Harga Patokan Mineral dan Batubara Indonesia. Kedua Permen ESDM No.34 Tahun 2010 tentang Pengutamaan Pemasokan Kebutuhan Mineral dan Batubara untuk Kepentingan Dalam Negeri, yang lebih dikenal dengan Permen DMO (Domestic Market Obligation). Dua Permen ini pun belum bisa dioperasionalkan secara utuh. 

Akibat dari disharmonisasi ini, perizinan dalam kegiatan usaha pertambangan batubara menjadi terhambat dan sangat lambat. Untuk mendapatkan izan pinjam pakai kawasan hutan dan izin lingkungan, harus memakan waktu bertahun-tahun dengan biaya tidak sedikit. Pengaturan tata ruang yang belum jelas, juga membuat tumpang tindih lahan antara pertambangan dan kehutanan, perkebunan, pemukiman dan sektor-sektor lain. Termsuk tumpang tindih perizinan di atas satu lahan yang sama. Kondisi ini cukup menghambat pembukaan tambang-tambang baru. Akibatnya, ekspansi produksi terhambat dan aliran investasi ke sektor pertambangan pun tersendat. 

Batu sandungan kedua, ialah adanya operasi perusahaan tambang batubara yang belum menerapkan kaidah Good Mining Practice dan Good Corporate Governance. Beberapa perusahaan tambang batubara juga masih beroperasi di kawasan hijau. Kondisi ini diperparah dengan lemahnya law enforcement (penegakan hukum), terutama oleh pemerintah daerah (pemda). Kondisi ini telah menimbulkan opini di masyarakat bahwa pertambangan hádala kegiatan yang merusak lingkungan. Hubungan sosial dengan masyarakat anti tambang pun semakin terganggu. 

Batu sandungan keempat, adalah masih terbatasnya infrastruktur. Sumber daya batubara Indonesia yang mencapai 104,94 miliar ton, hingga saat ini masih terbatas yang dikembangkan, dan hanya di daerah-daerah tertentu saja. Tambang yang sudah existing pun untuk transportasi harus menghabiskan waktu lama dan biaya tidak sedikit. Dalam catatan Majalah TAMBANG, di Kalimantan Tengah (Kalteng) tersimpan deposit batubara kalori tinggi, yang sangat dicari oleh pasar ekspor. Namun kekayaan alam itu belum banyak dimanfaatkan akibat lokasinya yang jauh dari laut (pelabuhan), dan transportasi darat yang tidak memadai. 

Reformasi Birokrasi 
Untuk mengatasi berbagai batu sandungan tersebut, APBI pun merekomendasikan sejumlah perbaikan. Pertama, mutlak diperlukan birokrasi sistem perizinan yang transparan dan efisien. Kedua, harus sesegera mungkin dilakukan harmonisasi peraturan perundang-undangan. Ketiga, harus ada langkah-langkah penambahan infrastruktur pendukung seperti jalan kereta api, pelabuhan, kanal, coal terminal, dan sebagainya. Keempat, digalakkannya pengembangan teknologi batubara bersih (CCT/CCS) dari teknologi upgrading batubara kalori rendah. Kelima, dibutuhkan aparatur pengawasan yang berkualitas untuk penguatan law enforcement. 

Disamping itu, pemerintah perlu membentuk lembaga khusus untuk penyelesaian tumpang tindih perizinan dan tumpang tindih lahan. Agar pelaksanaan DMO tidak mengalami hambatan, diperlukan lembaga ”Buffer Stock” untuk batubara. Pemerintah juga harus memberikan insentif untuk pengembangan dan pemanfaatan teknologi batubara bersih (CCT/Clean Coal Techonology) serta peningkatan kualitas batubara peringkat rendah. 

Saat ini, lanjutnya, yang paling mendesak ialah dilakukannya reformasi birokrasi yang berkelanjutan, untuk percepatan pelayanan perizinan. ”Dibuat saja sistem Pelayanan Satu Pintu untuk Perizinan Pengusahaan semua sumber daya alam. Baik perizinan tambang, 
kehutanan, dan sumber daya lainnya mendatangi satu instansi yang sama. Sehingga koordinasi antar sektoral berjalam harmonis,” urai Supriatna saat berbicara dalam Seminar ”Outlook Energy and Mining 2011” di Jakarta, Kamis, 23 Desember 2010. 

Dirjen Minerba, Bambang Setiawan mengatakan, kepastian dan transparansi dalam kegiatan pertambangan, merupakan salah satu bagian dari arah kebijakan strategis di 2011. Untuk itu, pihaknya akan segera melakukan sinkronisasi lebih lanjut semua legislasi lintas sektoral (pertambangan, kehutanan, lingkungan, dan tata ruang). Diikuti kemudian dengan peningkatan pembinaan serta pengawasan terhadap semua aktivitas pertambangan. Untuk infrastruktur, saat ini pemerintah bersama perusahaan BUMN dan pihak swasta, telah memulai pembangunan jalur kereta api di Kalimantan dan Sumatera.


Oleh : Abraham Lagaligo
http ://www.majalahtambang.com/detail_berita.php?category=4&newsnr=3444

Minggu, 28 Agustus 2011

BATUBARA INDONESIA


Oleh: Masafumi Uehara (JCOAL Resources Development Division)
1. Pendahuluan
Indonesia adalah pemasok batubara terbesar kedua bagi Jepang, dan negara ini akan tetap menempati posisi yang penting terhadap stabilitas pasokan batubara yang digunakan di Jepang di masa mendatang. Tulisan di bawah ini akan menyajikan kondisi terkini industri batubara Indonesia.
2. Gambaran Umum Industri Batubara Indonesia
Batubara Indonesia terutama dihasilkan dari Kalimantan dan Sumatera, serta sejumlah kecil dari Jawa, Sulawesi, dan tempat lain. Tambang – tambang & pelabuhan batubara utama di Indonesia ditampilkan pada gambar 1 di bawah ini.
Gambar 1. Lokasi tambang & pelabuhan batubara utama
Industri batubara Indonesia yang berkembang dengan baik selama ini ditopang oleh kebijakan batubara pemerintah yang memperkenalkan investasi asing secara agresif. Dari segi jumlah produksi, terdapat kenaikan yang sangat signifikan dimana angka produksi 15 tahun lalu yang hanya sebesar 31 juta ton meningkat hingga 8 kali lipat pada tahun 2010 menjadi 256 juta ton. Dan dalam 5 tahun terakhir ini terlihat kenaikan produksi sebanyak 20 juta ~ 40 juta ton per tahun. Demikian pula dengan volume ekspor yang terus meningkat, dimana ekspor pada tahun 2010 telah mencapai angka 198 juta ton sehingga menempatkan Indonesia menjadi salah satu eksportir batubara terbesar di dunia. Dari yang sebelumnya eksportir minyak, Indonesia sekarang ini adalah negara importir minyak, yang menyebabkan batubara semakin menempati posisi yang penting menggantikan minyak dalam komposisi penggunaan energi di Indonesia.Akan tetapi, pada saat yang bersamaan pemerintah juga dihadapkan pada berbagai tantangan permasalahan, diantaranya semakin menjauhnya lokasi penambangan ke pedalaman, meningkatnya rasio pengupasan (stripping ratio), serta kekhawatiran tentang masalah lingkungan seperti kerusakan hutan. Batubara Indonesia memiliki kadar abu dan sulfur yang rendah sehingga dikenal ramah lingkungan. Hal ini menyebabkan batubara Indonesia semakin kompetitif di pasar dunia, di tengah kesadaran lingkungan yang makin meningkat pada saat ini. Dan untuk menjamin pasokan batubara bagi industri dalam negeri, membuka tambang – tambang baru melalui daya dorong investasi termasuk investasi asing, serta mengeliminasi penambangan ilegal dan praktik suap dalam usaha penambangan, maka pemerintah mengeluarkan UU Mineral & Batubara / UU Minerba (UU No 4 tahun 2009) sebagai pengganti UU No 11 tahun 1967, yang ditandatangani oleh Presiden pada bulan Januari 2009. Selain itu, pemerintah juga memberikan perhatian yang serius terhadap upaya pengembangan energi berbahan baku batubara seperti UBC, pencairan batubara, dan gasifikasi batubara.
3. Kondisi Energi di Indonesia
Tabel 1 di bawah ini menampilkan data aktual konsumsi energi primer Indonesia tahun 2008 dan prediksi konsumsi energi primer tahun 2025, sedangkan tabel 2 menunjukkan komposisi pembangkitan listrik dari tahun 2005 sampai 2007. Pada komposisi energi primer terlihat peningkatan rasio untuk batubara setiap tahunnya, dimana persentase batubara yang hanya sebesar 18.3% pada tahun 2008, direncanakan meningkat hingga 33% pada tahun 2025. Rencana ini adalah berdasarkan Peraturan Presiden No 5 tahun 2006 tentang Kebijakan Energi Nasional yang menetapkan peranan batubara sebesar 33% pada bauran energi nasional di tahun 2025. Peraturan ini menunjukkan dengan jelas mengenai kebijakan untuk mendorong pengusahaan batubara, sebagai upaya untuk mendukung konversi energi minyak ke batubara. Dalam pembangkitan listrik pun rasio pemakaian batubara juga terus meningkat setiap tahunnya, dimana realisasi pada tahun 2007 mencatat angka sebesar 63%. Adapun rasio gas alam pada pembangkitan listrik menurun karena adanya kebijakan peningkatan ekspor gas.
Tabel 1. Statistik energi primer
Tabel 2. Komposisi bahan bakar pada pembangkitan listrik
 
4. Cadangan dan Kualitas Batubara
Cadangan batubara Indonesia dihitung berdasarkan eksplorasi yang terus dilakukan, sehingga angkanya pun terus membesar seiring dengan ditemukannya lapisan – lapisan baru batubara. Tabel 3 menampilkan sumber daya batubara Indonesia, sedangkan tabel 4 menunjukkan sumber daya batubara berdasarkan kualitasnya. Meskipun total sumber daya batubara Indonesia mencapai 104,7 miliar ton, tapi cadangan yang bisa ditambang hanya sekitar 1/5nya saja, yaitu sebesar 21,1 miliar ton. Jumlah ini dipastikan akan bertambah seiring dengan eksplorasi yang terus berlangsung. Dilihat dari wilayah, maka hampir seluruh cadangan batubara Indonesia terdapat di Sumatera (50,06%) dan Kalimantan (49,56%), sedangkan sebagian kecil terdapat di Jawa, Sulawesi, dan Papua. Batubaranya pun hampir semuanya berjenis batubara uap, dengan karakteristik kadar abu dan sulfur yang rendah. Dari cadangan yang ada, diketahui bahwa jumlah untuk tipe bituminus dan sub-bituminus sebesar kurang lebih 40%, sedangkan sebagian besar sisanya adalah lignit (dalam tabel 4 merujuk ke sebagian batubara berkualitas sedang dan rendah). Antrasit juga diproduksi meskipun dalam jumlah yang sangat sedikit. Di Kalimantan bagian tengah juga diketahui terdapat batubara kokas sehingga pembangunan tambang di sana berlangsung dengan pesat dalam beberapa tahun belakangan ini.
Tabel 3. Sumber daya & cadangan batubara
Tabel 4. Sumber daya batubara berdasarkan kualitas
5. Sistem Operasi Produksi dan Jumlah Produksi Batubara
Sistem operasi produksi batubara Indonesia secara garis besar terbagi menjadi 4 kelompok, yaitu ① BUMN (PT Bukit Asam/PTBA), ② PKP2B atau Perjanjian Karya Pengusahaan Pertambangan Batubara (Coal Contract of Work/CCoW) yang terbagi menjadi 3 generasi, ③ KP (Kuasa Penambangan), dan ④ KUD. PKP2B adalah kelompok yang lahir dari hasil kebijakan pemerintah Indonesia dalam mendorong pengusahaan batubara melalui upaya mengundang investasi asing secara agresif. Tambang – tambang PKP2B memberikan kontribusi yang besar dalam menggenjot jumlah produksi batubara Indonesia yang meningkat secara drastis sekarang ini. PTBA memiliki tambang terbuka skala besar di Tanjung Enim, Sumatera Selatan, serta tambang bawah tanah di Ombilin, Sumatera Barat. Adapun tambang – tambang berstatus KP umumnya adalah tambang investasi dalam negeri, sedangkan tambang – tambang KUD biasanya berskala kecil.
Dengan diundangkannya UU No 4 tahun 2009, maka hanya kontrak PKP2B yang masih terus berlanjut, sedangkan sistem yang lainnya tidak berlaku lagi.
UU Minerba yang baru menetapkan adanya Wilayah Pertambangan (WP), yang didalamnya terbagi menjadi 3 jenis wilayah pengusahaan mineral & batubara, yaitu Wilayah Usaha Pertambangan (WUP), Wilayah Pertambangan Rakyat (WPR), serta Wilayah Usaha Pertambangan Khusus (WUPK). UU ini juga menetapkan aturan baru berupa Ijin Usaha Pertambangan (IUP), yang dapat diberikan kepada BUMN, BUMD, perusahaan swasta, KUD, maupun perorangan untuk melaksanakan usaha pertambangan. Sebagai upaya mewujudkan transparansi perijinan, maka sistem tender diberlakukan pada proses pemberian IUP ini. Ijin pengusahaan terbagi berdasarkan wilayah pertambangannya, yaitu Ijin Usaha Pertambangan (IUP), Ijin Pertambangan Rakyat (IPR), serta Ijin Usaha Pertambangan Khusus (IUPK). IUP sendiri terbagi menjadi IUP Eksplorasi dan IUP Operasi Produksi. Sebagai peraturan pelaksana dari UU ini, maka pemerintah secara bertahap mengeluarkan peraturan – peraturan tentang ① Usaha pertambangan mineral dan batubara, ② Wilayah pertambangan (PP No 22 tahun 2010), ③ Pelaksanaan kegiatan usaha pertambangan mineral & batubara (PP No 23 tahun 2010), serta ④ Reklamasi lahan pasca tambang.
Statistik jumlah produksi batubara Indonesia ditampilkan pada tabel 5 di bawah. Pada tahun 2009, jumlah produksi mencapai 256 juta ton, yang sebagian besar dihasilkan oleh 10 perusahaan tambang PKP2B generasi 1. Berdasarkan realisasi produksi tahun 2008, tambang – tambang dengan jumlah produksi melebihi 10 juta ton adalah Adaro (38 juta ton), KPC (36 juta ton), Kideco Jaya Agung (22 juta ton), Berau Coal (13 juta ton), Arutmin (16 juta ton), serta Indominco Mandiri (11 juta ton). Keseluruhan jumlah produksi dari keenam tambang tersebut mendekati 60% dari total produksi batubara nasional.
Tabel 5. Jumlah produksi batubara
Foto 1 di bawah ini menampilkan lokasi penambangan PT. Adaro, yang merupakan produsen batubara terbesar di Indonesia. Tambang ini memiliki beberapa lapisan batubara dengan ketebalan antara 10m sampai 30m di lokasinya, dan memanfaatkan teknologi penambangan mutakhir yang aplikasinya masih sedikit di dunia. Saat ini Adaro telah berkembang menjadi tambang terbuka berskala besar.
Foto 1. Lapangan penggalian PT. Adaro
Jumlah tambang berdasarkan sistem operasi produksi ditunjukkan pada tabel 6. Angka yang ditampilkan adalah data aktual per September 2010. Tambang BUMN hanya 1 perusahaan, yaitu PTBA. Untuk PKP2B generasi 1, dari yang awalnya sebanyak 11 buah kini tinggal 10 saja karena 1 tambang mengundurkan diri dari kontrak. Ke-10 tambang tersebut seluruhnya sudah berproduksi saat ini. Untuk generasi 2, dari 18 tambang di awal, kini hanya 12 buah yang masih melanjutkan kontrak, dimana 10 tambang sudah mulai berproduksi. Adapun untuk generasi 3, dari 100 lebih tambang di awal, 30 buah lebih sudah mengundurkan diri sehingga tersisa 54 tambang saja yang melanjutkan kontrak. Dan dari 54 tambang itu, 20 buah sudah mulai berproduksi. Dengan demikian, tambang – tambang PKP2B yang terus melakukan pengembangan berjumlah 76 buah, yang 40 di antaranya sudah berproduksi. Untuk tambang berstatus KP, saat ini jumlahnya meningkat secara drastis dan diperkirakan lebih dari 2500 buah, sebagai akibat dari kebijakan pemindahan wewenang perijinan kuasa penambangan saat berlakunya undang – undang otonomi daerah pada tahun 1999. Dari jumlah tersebut, 900 tambang diantaranya sudah memenuhi prosedur perijinan berdasarkan UU Minerba yang baru, yaitu IUP. Dengan berlanjutnya pembangunan tambang oleh tambang – tambang PKP2B generasi 2 dan 3 serta KP, maka produksi batubara Indonesia diperkirakan akan terus meningkat ke depannya.
Tabel 6. Jumlah tambang berdasarkan sistem operasi produksi
6. Jumlah Kebutuhan Domestik dan Ekspor
Statisik jumlah kebutuhan domestik ditampilkan pada tabel 7. Terlihat bahwa pembangkitan listrik dan industri semen mendominasi kebutuhan dalam negeri. Pada tahun 2005, konsumsi domestik adalah sebanyak 41,35 juta ton, naik menjadi 56 juta ton pada tahun 2009. Dengan diluncurkannya crash program 10.000 MW di bidang kelistrikan, maka kebutuhan domestik diperkirakan akan meningkat hingga 64,96 juta ton pada tahun 2010, serta 78,97 juta ton pada tahun 2011. (Sumber: Seminar APEC di Fukuoka tahun 2010).
Tabel 7. Kebutuhan domestik
Kemudian untuk realisasi ekspor, statistiknya ditampilkan pada tabel 8. Ekspor batubara Indonesia terus mengalami peningkatan, dengan tujuan utama ke Asia, yaitu Jepang, Taiwan, Korea Selatan, Singapura, Thailand, dan Malaysia. Realisasi ekspor tahun 2009 adalah sebesar 198 juta ton.
Tabel 8. Realisasi ekspor batubara Indonesia
7. Prediksi Jumlah Produksi, Kebutuhan Domestik, dan Ekspor
Prediksi dalam jangka panjang untuk jumlah produksi batubara, jumlah kebutuhan domestik serta ekspor ditampilkan pada tabel 9. Mulai berproduksinya tambang – tambang PKP2B yang tersisa serta KP akan meningkatkan produksi batubara setiap tahunnya sehingga jumlah produksi pada tahun 2025 diperkirakan akan mencapai 405 juta ton. Volume kebutuhan domestik pun akan meningkat seiring dengan pertumbuhan ekonomi dalam negeri, sehingga pada tahun 2025 diprediksi sebesar 220 juta ton. Hal ini berarti peningkatan tajam sekitar 4 kali lipat dibandingkan dengan realisasi tahun 2008 yang sebesar 49 juta ton. Meningkatnya kebutuhan domestik mengakibatkan pertumbuhan untuk ekspor diperkirakan hanya akan sampai tahun 2015, kemudian menurun hingga angka 185 juta ton pada tahun 2025.
Tabel 9. Prediksi jumlah produksi, kebutuhan domestik, dan ekspor
8. Kondisi Infrastruktur dan Pelabuhan Batubara
Di Indonesia, infrastruktur yang terkait dengan pengusahaan batubara belumlah memadai. Transportasi batubara umumnya memanfaatkan sungai besar, seperti Sungai Musi di Sumatera Selatan, Sungai Barito di Kalimantan Tengah dan Selatan, serta Sungai Mahakam di Kalimantan Timur. Kereta batubara sampai saat ini hanya digunakan di tambang PTBA Tanjung Enim, Sumatera Selatan. Selain itu, terminal batubara dan pelabuhan batubara dapat dikatakan belum memadai pula. Batubara kebanyakan diangkut dengan menggunakan tongkang melewati sungai kemudian dipindahkan ke kapal batubara besar di laut lepas (trans-shipment) sehingga efisiensi pengangkutan menjadi kurang baik. Untuk itu, perlu upaya baru untuk mengatasi hal ini, misalnya penggunaan fasilitas penimbunan dan pengangkutan batubara terapung skala besar (mega float) atau pusher barge. Tabel 10 menampilkan pelabuhan – pelabuhan batubara di Indonesia,  sedangkan foto 2 menampilkan situasi lokasi trans-shipment di lepas pantai Banjarmasin, Kalimantan Selatan (Taboneo). Kemudian foto 3 menunjukkan suasana trans-shipment dari tongkang ke kapal besar. Di Taboneo, banyak kapal batubara besar yang menunggu dalam jangka waktu lama.
Tabel 10. Pelabuhan – pelabuhan batubara di Indonesia
Foto 2. Suasana di Taboneo
Foto 3. Trans-shipment dari tongkang ke kapal besar
9. Dampak Positif Pengusahaan Batubara dan Kebijakan Yang Perlu Diambil
Di Indonesia, batubara memberikan kontribusi yang besar terhadap pemasukan negara. Berikut ini adalah dampak positif dari pengusahaan batubara:
  • Royalti dan pajak lainnya dari batubara merupakan sumber pendapatan yang penting bagi negara maupun daerah.
  • Ekspor batubara menjadi sumber devisa yang penting.
  • Mendorong terciptanya lapangan kerja di daerah serta kemajuan bagi daerah.
Meskipun demikian, diperlukan kebijakan baru untuk menjamin pengusahaan batubara ini ke depannya, misalnya penguatan pengawasan tambang terkait berpindahnya mekanisme pengawasan ke daerah, penanganan masalah lingkungan, serta tindakan tegas terhadap penambangan tanpa ijin (PETI) yang selalu saja menjadi masalah laten.
10. UU Minerba Baru
Pemerintah Indonesia memandang bahwa pengusahaan batubara masih diperlukan untuk menunjang pembangunan, sehingga pengembangan tambang batubara masih akan terus berlanjut. Pelaksanaan UU Mineral dan Batubara yang baru ditujukan untuk mendorong realisasi hal itu. Di bawah ini adalah poin – poin penting dalam UU tersebut:
  • Selain menteri, penerbitan ijin pengusahaan batubara dapat dilakukan oleh gubernur, bupati / walikota. (Menyesuaikan dengan otonomi daerah).
  • Kewajiban meningkatkan nilai tambah hasil pertambangan di dalam negeri, dalam hal ini adalah kewajiban membangun fasilitas pengolahan dan pemurnian hasil tambang (Belum ada kewajiban untuk membangun fasilitas prepasi batubara/coal preparation plant).
  • Kewajiban bagi pengusaha pertambangan untuk melakukan pembangunan daerah (community development) dan penanganan lingkungan yang terkait dengan pelaksanaan pertambangan.
  • Pemberian wewenang kepada pemerintah untuk mengatur jumlah produksi, volume ekspor, serta harga batubara. Pemberlakukan kewajiban suplai untuk kebutuhan domestic (Domestic Market Obligation / DMO) dan regulasi harga batubara (Indonesia Coal Price Reference / ICPR).
  • Ijin Usaha Pertambangan Khusus (IUPK) yang memprioritaskan BUMN dan perusahaan dalam negeri untuk melakukan penambangan di Wilayah Pencadangan Negara (WPN) diterbitkan oleh pemerintah pusat.
  • Wewenang penyelidikan memasukkan unsur kepolisian dan pejabat publik. Aturan hukum menjadi lebih keras, dari yang bersifat toleran menjadi lebih tegas, serta memungkinkan hukuman pidana bagi badan hukum.
11. Penutup
UU Minerba yang baru mengatur kebijakan DMO, yang berarti memprioritaskan pemenuhan kebutuhan dalam negeri dibandingkan ekspor. Sudah tentu hal ini menjadi perhatian bagi negara – negara pengimpor batubara Indonesia, termasuk Jepang di dalamnya. Tetapi pemerintah Indonesia menyatakan bahwa volume ekspor tidak akan mengalami kendala dalam beberapa waktu ke depan, karena pertumbuhan konsumsi dalam negeri diperkirakan masih lebih rendah bila dibandingkan dengan tingkat pertumbuhan produksi batubara nasional. Selain itu, pemerintah juga mencanangkan pengurangan emisi CO2sebesar 26% sampai dengan tahun 2030 melalui tindakan seperti pemakaian bio-fuel dan konversi ke energi panas bumi, meskipun kebijakan konkretnya masih belum jelas. Dengan demikian, maka topik yang harus diperhatikan bersama adalah jumlah kebutuhan energi dalam negeri  Indonesia dan sumber energi yang memasoknya.
* Terjemah bebas artikel berjudul “Indonesia sekitan jijou”, dalam JCOAL Journal Vol 18, Januari 2011.

INVESTOR BATUBARA


Funder Batu Bara / Investor. Banyak perusahaan besar di Indonesia ekspansi ke bisnis pertambangan batubara dikarenakan memang bisnis pertambangan merupakan bisnis yang menggiurkan dan merupakan pilihan tepat bagi para pemilik modal untuk membuka segmen bisnis barunya yang bilamana di manajemeni dengan baik , maka dalam waktu yang singkat dapat menembus BEP perusahaan .

Apalagi kebutuhan akan batubara baik di Indonesia atau dunia semakin meningkat dan stabil. Di Indonesia dimotori oleh perusahaan Bakrie dengan bakrie resources nya , kemudian ada arutmin , adaro , kaltim prima coal , berau coal , bayan resources dan indika energy.  Perusahaan besar di Indonesia seperti : Group Djarum , Gudang Garam , Bentoel , Sampoerna Group , Garuda Group , Indofood , Sinar Mas , Ciputra , Sido Muncul , Unilever , Berca , PLN , Telkom , BCA , Bank Mandiri , Bank BNI , Trans Corpora , Surya Citra Media Tbk , Rajawali Citra Televisi Indonesia , Media Group dan Group - group perusahaan besar lain nya pasti melirik bisnis pertambangan , entah langsung membuka Perusahaan pertambangan sendiri ataupun melakukan joint venture profit share dengan perusahaan asing / lokal untuk menjalankannya. Perusahaan - perusahaan diatas adalah para pemodal besar yang memiliki pendanaan Trilyunan , jadi tidak heran ketika mereka bisa dengan mudah merambah bisnis lain. Dan keputusan mereka adalah keputusan tepat dalam hal pemutaran modal , pengembangan bisnis / ekspansi dan penguatan korporasi.

Sebenarnya bisnis pertambangan tidak selalu di dominasi oleh perusahaan - perusahaan besar tersebut. Perusahaan sedang / menengah yang memiliki modal antara 10 jt $ - 50 jt $ US  pun bisa terjun ke bisnis pertambangan , bahkan individu / perseorangan yang memiliki modal sebesar 10 jt $ keatas bisa menjadi seorang Funder  Batu Bara.
Menurut data kami sekarang , kami telah menjalin komunikasi dengan baik dengan sesama pelaku bisnis pertambangan batubara.  Banyak perusahaan pertambangan menengah memerlukan dana segar untuk operasionalnya , guna menunjang pertumbuhan bisnis tersebut semakin berkembang.

Perusahaan pertambangan batubara yang sudah memiliki ijin operasional , memiliki SDM , memiliki order / pelanggan tetap / reguler , menjalankan bisnis batubara dengan baik pun masih membutuhkan funder batu bara untuk kelancaran bisnisnya, terlebih lagi dengan perusahaan perusahaan yang belum terlalu mengenal dunia pembayaran dengan menggunakan LC ataupun surat berharga lainnya , disamping itu juga dalam operasi produksi yang memang pada saat start awal membutuhkan dana yg cukup besar >

Banyak pelaku bisnis pertambangan / pemilik perusahaan tambang sangat bersemangat mencari mitra baru / funder batu bara untuk menjalankan bisnisnya dengan cara joint venture / joint operation.  Nah , kesempatan ini harusnya mendapatkan respon positif dari para pelaku bisnis lain seperti Perusahaan menengah / per seorangan yang tertarik masuk ke bisnis pertambangan.

Sebagai catatan penting adalah , sebagai funder batubara / investor yang memiliki dana besar , anda harus memperoleh data - data lengkap tentang perusahaan pertambangan mana yang akan anda support / danai.  Faktor memilih perusahaan pertambangan sebagai mitra joint venture adalah sangat penting , karena tujuan anda masuk ke dalam bisnis pertambangan adalah membuka bisnis baru yang memiliki prospek bisnis positif , tumbuh berkembang dan menguntungkan, namun juga jangan gegabah dalam memilah perusahaan penambangan karena faktor Legalitas yang memang harus di perhatikan se akurasi mungkin , juga faktor klausul kontrak yang akan di tanda tangani akan berdampak dikemudian hari .

Kesempatan sebagai Funder  ini terbuka untuk para pemilik modal baik itu Perusahaan sedang / perseorangan yang memiliki dana 10 jt $ - 50 jt $ US sebagai Funder Batu bara. Bagi anda yang tertarik ataupun anda yang membaca informasi ini kemudian ( atasan / boss ) juga tertarik di bisnis batubara , boleh kiranya informasi ini anda sebarkan ke para relasi / atasan anda.
Bagi para mediator , pemasar pendanaan proyek , trader batubara , ataupun pihak - pihak yang terkait dengan pendanaan atau pertambangan , silahkan disimpan sebagai data atau anda bisa menyebarkan ke rekanan anda yang berminat di bisnis batubara.

Untuk Funder , kami  selalu siap membantu para calon Funder  batu bara untuk  memilih / memutuskan kemana investasi pendanaan anda disalurkan. Kami tentunya memiliki relasi bisnis langsung / pemilik atau pelaku bisnis pertambangan. Memilih Perusahaan Pertambangan yang memiliki track record baik , prospek bisnis ke depan yang bagus , memiliki sdm yang jujur dan ber integritas , serta program Joint venture yang saling menguntungkan.
Hubungi kami , segenap team batubara-indonesia.com mengucapkan selamat membuka bisnis baru di bidang pertambangan batubara , semoga dari sini akan menjadi momentum sejarah perkembangan bisnis anda ber - ekspansi.

Dari berbagai sumber

Mengapa China Impor Batu Bara dari Indonesia?

CHINA bukan saja mengimpor (membeli) batu bara dari Indonesia, mereka juga berinvestasi di sektor penggalian batu bara di Indonesia. Mereka juga berminat melakukan berbagai macam investasi untuk memudahkan mendapatkan batu bara dari Indonesia.

Apakah mereka mengalami kekurangan persediaan batu bara? Atau mereka punya niat baik membantu perekonomian Indonesia melalui peningkatan ekspor dan investasi asing (foreign direct investment/ FDI)? Bukan itu alasannya. Alasan yang benar, mereka tidak ingin merusak lingkungan mereka sendiri dengan peningkatan penggalian batu bara yang luar biasa.

Mereka membutuhkan batu bara untuk mendorong peningkatan ekonomi mereka yang luar biasa, maka mereka memutuskan untuk mencari dan menggali batu bara dari negara lain, termasuk Indonesia dan Vietnam.

Dengan demikian, mereka mendapatkan batu bara tanpa harus merusak lingkungannya. Itulah ringkasan tulisan yang dimuat di The Straits Times, koran berbahasa Inggris di Singapura pada 16 Agustus 2010. Dalam artikel yang berjudul “Beijing’s Quest for Coal Poses Concerns for S-E Asia”, disebutkan bahwa sejak 2009 China merupakan negara yang secara neto mengimpor batu bara (net importer).

Produksi batu baranya masih amat besar tetapi ekspornya telah menurun, sementara impornya lebih banyak daripada ekspor mereka. Di Asia Tenggara, Vietnam, dan Indonesia merupakan pemasok utama batu bara murah ke China. Ekspor dari Indonesia telah meningkat dengan cepat sejak 2000 dan memasok kira-kira tiga per empat kebutuhan batu bara China.

Sebagian besar batu bara tersebut berasal dari Kalimantan Selatan dan Kalimantan Timur. Geoffrey Pakiam, penulis artikel tersebut, mengatakan bahwa China mungkin akan menjadi salah satu negara pengimpor batu bara terbesar di dunia. Hal ini merupakan perubahan yang amat besar.

Sebelumnya selama dua dasawarsa China merupakan salah satu negara pengekspor batu bara terbesar di dunia. Pemerintah China telah memanfaatkan ekspor batu bara sebagai alat untuk meningkatkan cadangan devisa mereka. China mempunyai cadangan batu bara ketiga terbesar di dunia.

Pada 2009, produksi batu bara di China lebih besar dari produksi di delapan negara penghasil batu bara terbesar di dunia: Amerika Serikat, Australia, India, Indonesia, Afrika Selatan, Rusia, Polandia, dan Kazakhstan. Pakiam juga menyebutkan bahwa China tidak saja aktif dalam mencari batu bara di negara lain.

Mereka pun aktif mencari sumber daya alam lain, terutama minyak. Bisnis mereka, yang mendapat dukungan penuh dari pemerintah China, juga merambah Afrika dalam usaha mereka mencari sumber daya alam yang murah. Ekspansi bisnis ini pernah mendapat kritikan karena tidak memperhatikan masalah hak asasi manusia dan kerusakan lingkungan di Afrika. Mereka berinvestasi di Afrika sub-Sahara karena mereka tahu pemerintahan di negara-negara ini amat lemah.

Selain itu, peraturan mengenai keselamatan pekerja tidak kuat. Tulisan tersebut sangat menarik, memperlihatkan mengapa China berminat mengimpor batu bara dan sumber daya alam. Mengapa mereka tidak menggunakan sumber daya alam yang ada di mereka sendiri padahal memiliki dalam jumlah yang amat banyak.

Mereka sadar mengenai dampak lingkungan akibat penggalian sumber daya alam yang luar biasa. Mereka menghadapi dilema, pertumbuhan ekonomi yang cepat disertai kerusakan lingkungan yang juga cepat. Atau pertumbuhan ekonomi yang lambat tetapi lingkungan terjaga. Rupanya mereka telah memilih alternatif lain, pertumbuhan yang cepat tanpa merusak lingkungan.

Caranya: menggunakan sumber daya alam, termasuk batu bara, dari negara lain. Maka China mendapatkan batu bara yang dibutuhkan (dan murah), tanpa harus mengorbankan lingkungannya. Negara lain (termasuk Indonesia) harus menanggung kerusakan lingkungan. Artikel itu belum tentu benar. Namun, apa yang dikemukakan dalam tulisan tersebut dapat digunakan sebagai bahan pemikiran kita dalam memilih investasi asing. Bukan hanya dari China tetapi juga dari semua negara di dunia. Seberapa banyak kita memperoleh manfaat dari ekspor dan investasi batu bara untuk negara lain (termasuk China).

Memang, produksi dan ekspor batu bara menaikkan produk domestik bruto (PDB) kita. PDB adalah pengukuran pendapatan nasional yang memasukkan nilai tambah yang dimiliki oleh orang asing yang bekerja di Indonesia. Maka, kita perlu melihat berapa persen nilai tambah yang dapat masuk ke warga negara Indonesia.

Selanjutnya, nilai tambah yang masuk ke warga negara Indonesia itu digunakan untuk apa? Berikutnya, berapa nilai kerusakan lingkungan yang diakibatkan oleh pertambangan tersebut? Memang bukan masalah jangka pendek, melainkan pembangunan ekonomi yang mempunyai visi ke depan, melihat kepentingan generasi yang lebih muda, dan jauh lebih muda.

Pengimpor dan investor batu bara sudah sadar mengenai permasalahan lingkungan di negara mereka, mengapa kita mau merusak lingkungan kita sendiri demi kepentingan mereka? Dalam era globalisasi, dengan perdagangan bebas dan kebebasan arus modal, kita memang sulit melarang orang asing melakukan impor dan investasi di Indonesia.

Beberapa negara juga sering menggunakan alasan perdagangan bebas dan kebebasan arus modal internasional agar mereka diizinkan masuk ke negara lain, dan “merusak” lingkungan di negara lain. Mereka diuntungkan. Mereka mendapatkan barang yang diinginkan, tanpa merusak lingkungan mereka.

Persoalannya, orang Indonesia sendiri–pebisnis dan masyarakat setempat–juga menikmati ekspor sumber daya alam yang murah dan merusak lingkungan itu. Petani kecil di pegunungan Meratus, Kalimantan Selatan, misalnya, bersyukur dengan adanya pertambangan batu bara di daerahnya. Hidup mereka menjadi lebih baik daripada ketika mereka “sekadar” menjadi petani. Mereka tidak sadar, bahwa 15 atau 20 tahun kemudian batu bara di daerahnya dapat habis.

Mereka tidak akan dapat bekerja di situ lagi, sementara daerah pertanian mereka telah rusak. Kasus batu bara ini mungkin dapat menjadi satu contoh kasus, bahwa kita perlu mengkaji ulang kebijakan ekonomi yang mengandalkan pada ekspor (barang jadi,sumber daya alam, atau tenaga kerja) yang murah dan investasi asing, tanpa melihat dampak yang terjadi di Indonesia, khususnya mengenai masalah lingkungan.

Saat ini pun, sudah makin banyak ekonom yang menyarankan untuk mengkaji ulang model perekonomian yang mengandalkan pada ekspor (export driven economy) dan penanaman modal asing. Kita tidak perlu anti pada ekspor dan penanaman modal asing. Kita memerlukan ekspor dan penanaman modal asing.

Namun, ekspor dan penanaman modal asing jangan dijadikan prioritas utama dalam pembangunan ekonomi kita. Ada banyak hal lain yang justru lebih penting dari pada pertumbuhan ekonomi (yang diukur dengan PDB). Masalah lingkungan harus menjadi pertimbangan yang jauh lebih penting dari pada sekadar pertumbuhan PDB, pertumbuhan ekspor, dan peningkatan penanaman modal asing.(adn)


Sumber : 


http://economy.okezone.com/read/2010/09/07/279/370826/mengapa-china-impor-batu-bara-dari-indonesia